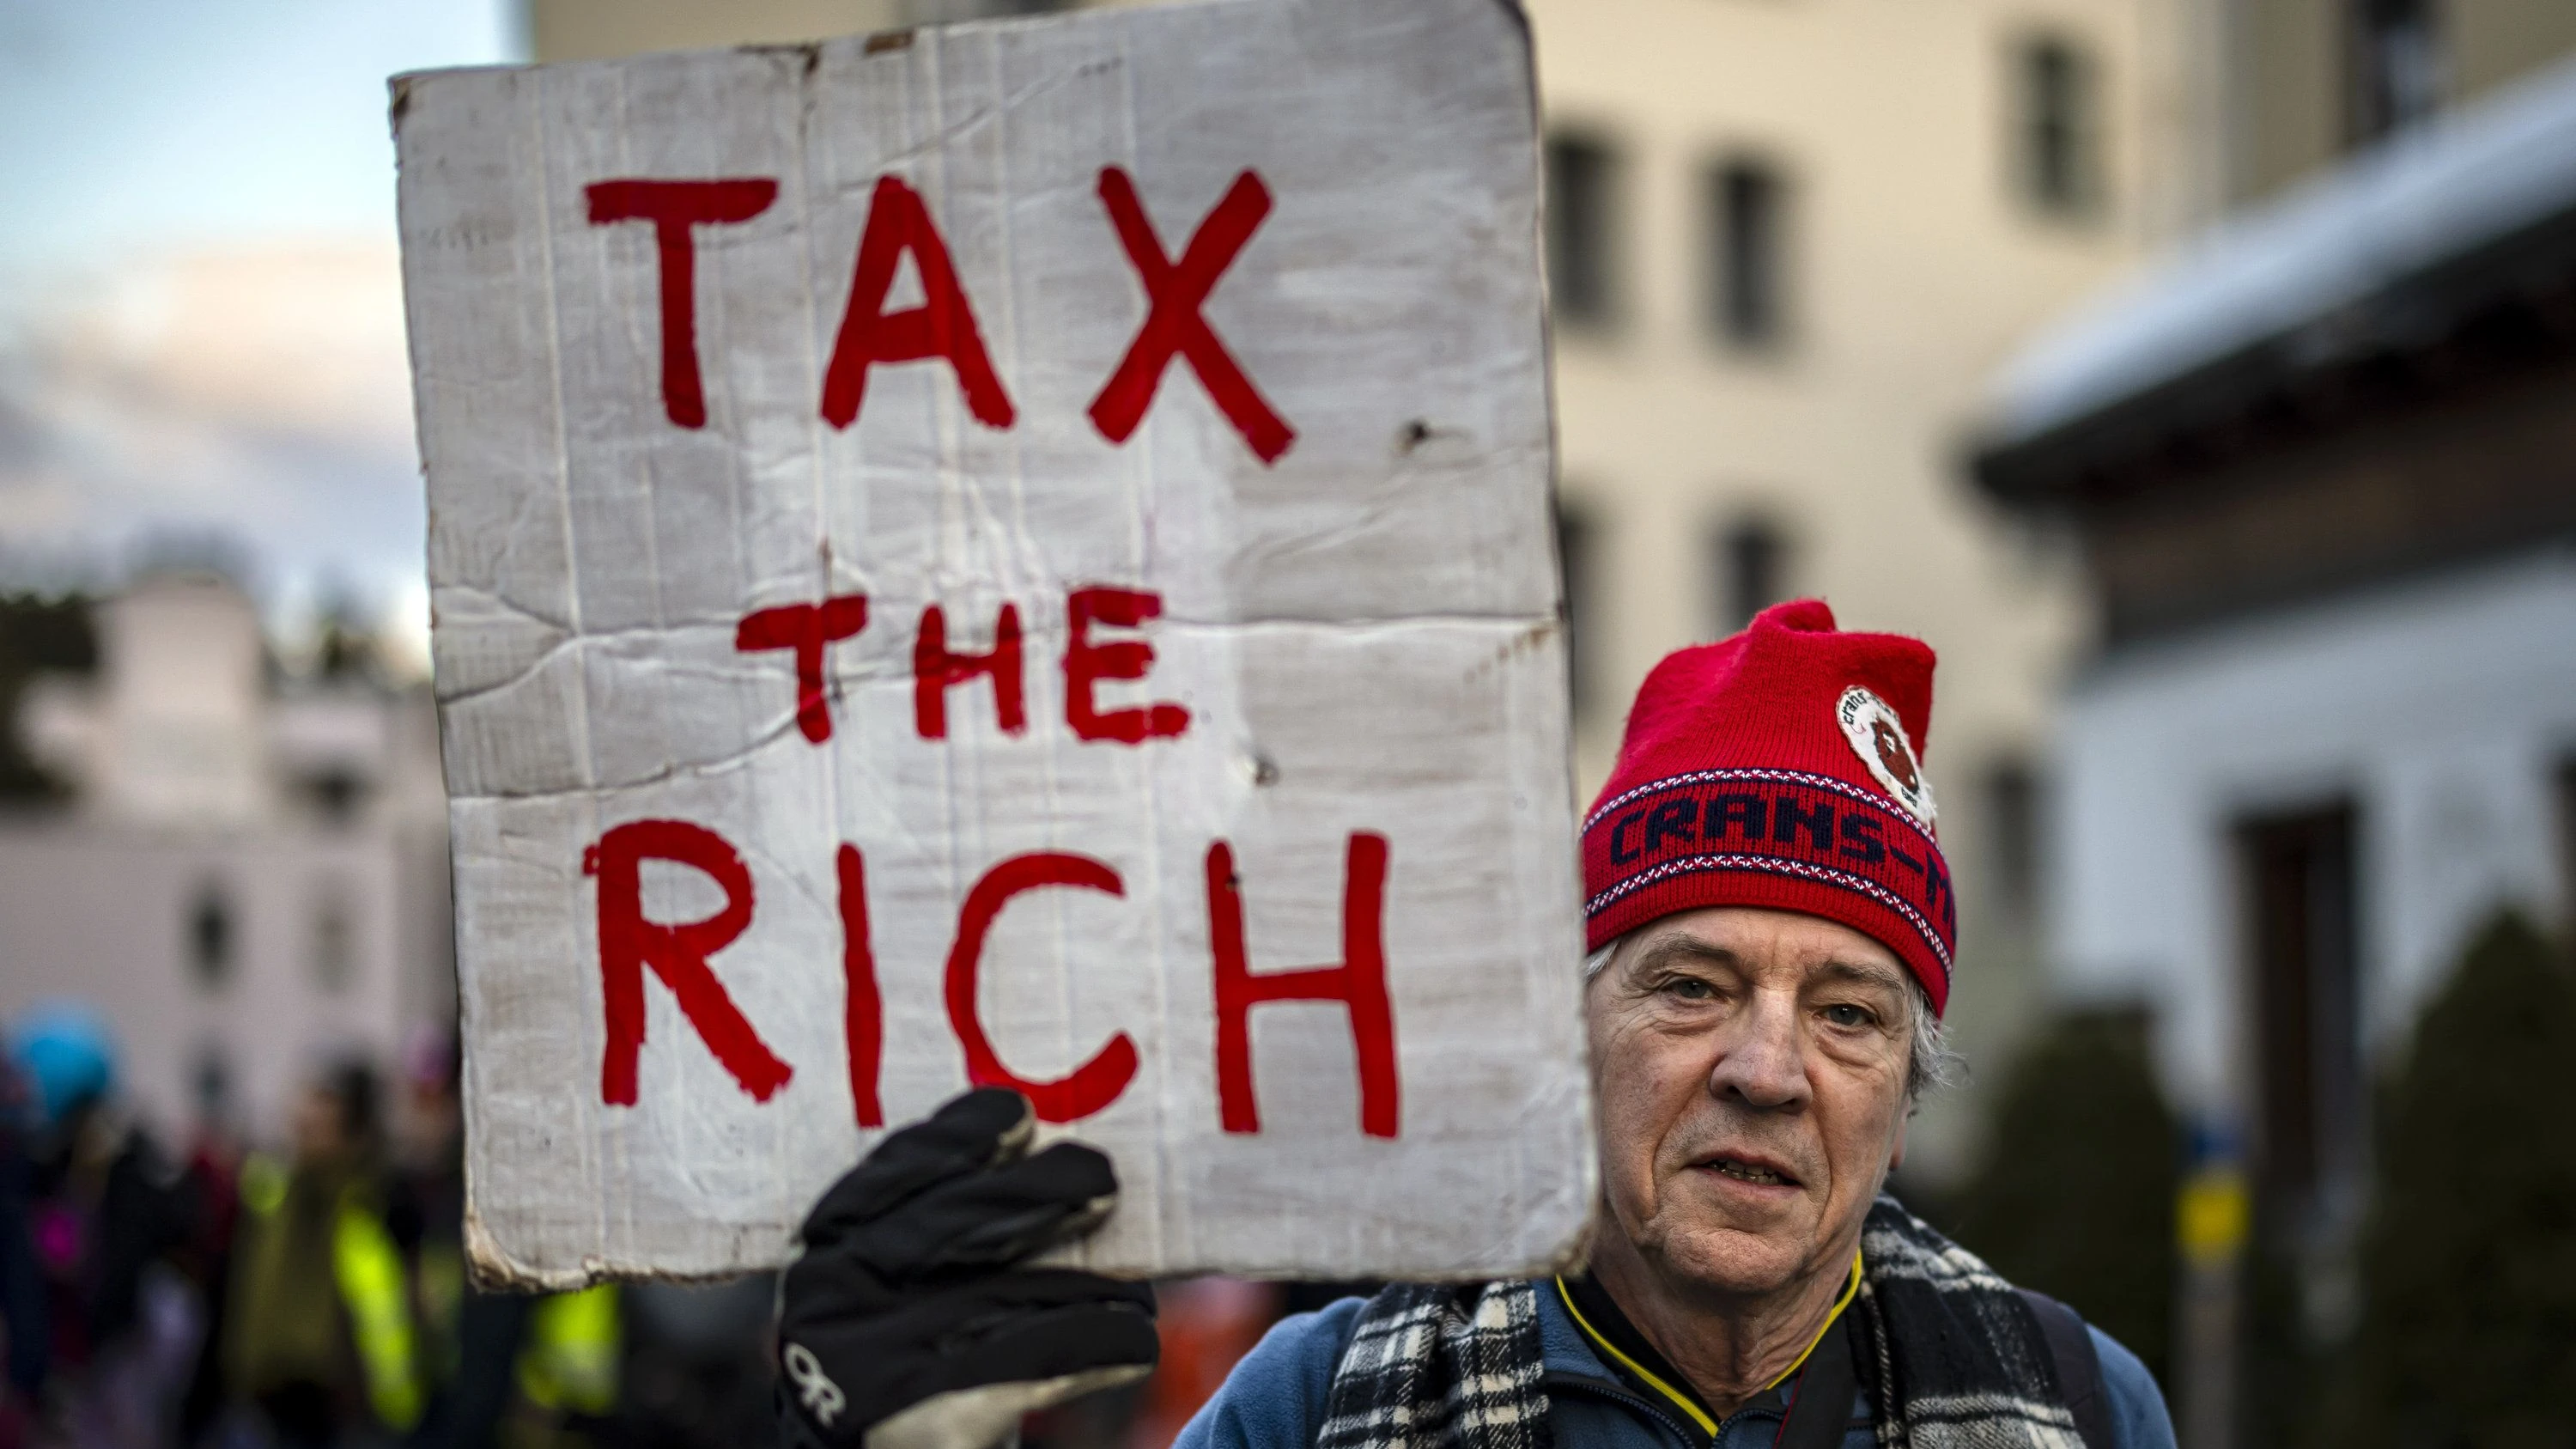
Die Steuer aufs Erbe führt zu Konflikten und Rechtsstreitigkeiten. Am 13. Oktober kommt es vor dem Bundesverfassungsgericht zu einem Showdown. Der Kläger hat ein privates Wertpapierdepot und Grundvermögen geerbt. Er sieht sich benachteiligt, weil Unternehmenserben anders als er von einem Teil der Erbschaftsteuerlast verschont werden können, sofern sie die Arbeitsplätze im geerbten Betrieb erhalten. Der Fall zeigt, wie die Erbschaftsteuer die Gesellschaft spaltet. Die Unternehmerin Sabine Herold schlägt in der aufgeheizten Situation ein neues Konzept für die Besteuerung von Erbschaften vor. Es könnte die Wogen glätten und mit der ungleichen Behandlung von Unternehmenserben und privaten Erbschaften Schluss machen. Herolds Idee: Erben sollen nur zahlen, wenn ihnen aus dem Erbe etwas zufließt. Wer Geld einnimmt, weil er geerbtes Vermögen verkauft, oder wenn er daraus Mieten, Zinsen oder andere Einnahmen erhält, soll auf diese Zuflüsse für einen befristeten Zeitraum eine höhere Einkommensteuer zahlen. Nichts zahlen soll, wer nichts einnimmt, weil das geerbte Vermögen gebunden bleibt oder weitergeführt wird. „Das gilt für Omas Häuschen genauso wie für das Familienunternehmen“, schreibt Herold in einer Broschüre. Welche Probleme die Erbschaftsteuer hat Wenn die Steuer aufs Erbe wie vorgeschlagen an Zuflüssen anknüpft und in die Einkommensteuer eingebaut wird, könnte das tatsächlich einige Probleme der gegenwärtigen Erbschaftsteuer lösen. So könnte viel Bürokratie für die komplizierte Bewertung von Betriebsvermögen und die schwierige Abgrenzung vom privaten Vermögen entfallen. Zudem müssten Erben nicht mehr die Substanz auflösen, um die Erbschaftsteuer zu bezahlen. Wer ein Unternehmen erbt, könnte den Betrieb leichter fortführen, ohne Geld für die Steuer entnehmen zu müssen und damit unter Umständen Arbeitsplätze zu gefährden. Die Diplom-Ingenieurin Herold ist geschäftsführende Gesellschafterin von Delo, einem Hersteller von Industrieklebstoffen aus Windach, nicht weit vom Ammersee. Sie ist Präsidiumsmitglied des Bundesverbands der Deutschen Industrie (BDI) und des Verbands der Chemischen Industrie (VCI). Delo ist ein typischer Hidden Champion, ohne dessen Produkte die Wirtschaft im buchstäblichen Sinne auseinanderfallen würde. Hightech-Klebstoffe made by Delo halten zum Beispiel Autos oder Mobiltelefone zusammen. Herold hat keine Kinder, daher entspringt ihr Vorschlag nicht dem persönlichen Interesse, Vermögen innerhalb der Familie weiterzugeben, wie sie in ihrer Broschüre schreibt. Allerdings kann die Erbschaftsteuer auch für Menschen ohne Kinder zum Problem werden, wie das Beispiel Delo zeigt. Das Unternehmen gehört Herold und ihrem Mann je zur Hälfte. Sollte einer der beiden versterben, müsste der andere Firmenanteile verkaufen. Die Geschichte des von den beiden Eheleuten über 30 Jahre entwickelten Unternehmens könnte also nicht mehr wie bisher fortgeführt werden. Daran ändere laut Delo-Broschüre auch die im Erbschaftsteuergesetz für solche Situationen vorgesehene Verschonungsbedarfsprüfung nichts. Mit solchen steuerjuristischen Definitionen ist das Erbschaftsteuergesetz gespickt: Verschonungsbedarfsprüfung, Verschonungsabschlag, Vermögensbegünstigung. Das ist ein Festmahl für Anwälte und Steuerberater, die Unternehmerfamilien mit aufwendigen Gestaltungen durch das Dickicht helfen wollen. Solche Gestaltungen führen laut Herold nicht selten zu absurd wirkenden Transaktionen, etwa die Übertragung von Firmenanteilen schon an Babys, obwohl noch gar nicht klar ist, ob das Kind später einmal ins Unternehmen einsteigen will. Bedenkenswert ist Herolds Vorschlag auch deshalb, weil er nicht nur die Situation von Unternehmerfamilien berücksichtigt, sondern auch die Situation von Erben ohne unternehmerischen Hintergrund. Für alle soll das Zuflussprinzip gelten, das dafür sorgt, dass eine Steuerlast nur entsteht, wenn das Erbe Einkünfte bringt. Auch der Fiskus sollte sich fragen, ob die Erbschaftsteuer den ganzen Aufwand wert ist. Laut Gregor Kirchhof, Direktor des Instituts für Wirtschafts- und Steuerrecht an der Universität Augsburg, trägt die Erbschaftsteuer gerade mal 1,5 Prozent zum gesamten Steueraufkommen bei. Allein die Einkommensteuer bringe 25 Mal mehr ein. Die Abgabe koste den Wirtschaftsstandort und Sozialstaat viel. „Letztlich schadet die Erbschaftsteuer mehr, als sie bringt“, sagt Kirchhof laut einer Pressemitteilung der Uni Augsburg. Manchen Befürwortern sind die hohen Kosten der Erbschaftsteuer egal, denn sie sehen die Abgabe als Instrument für einen sozialen Ausgleich und als Mittel gegen ungleiche Vermögensverteilung. Laut Kirchhof kann die Erbschaftsteuer dem Gegensatz zwischen Arm und Reich aber nicht wirksam begegnen. Wirkungsvoller seien bessere Bildungschancen und Konzepte für einen privaten Vermögensaufbau.

14:37 Uhr